
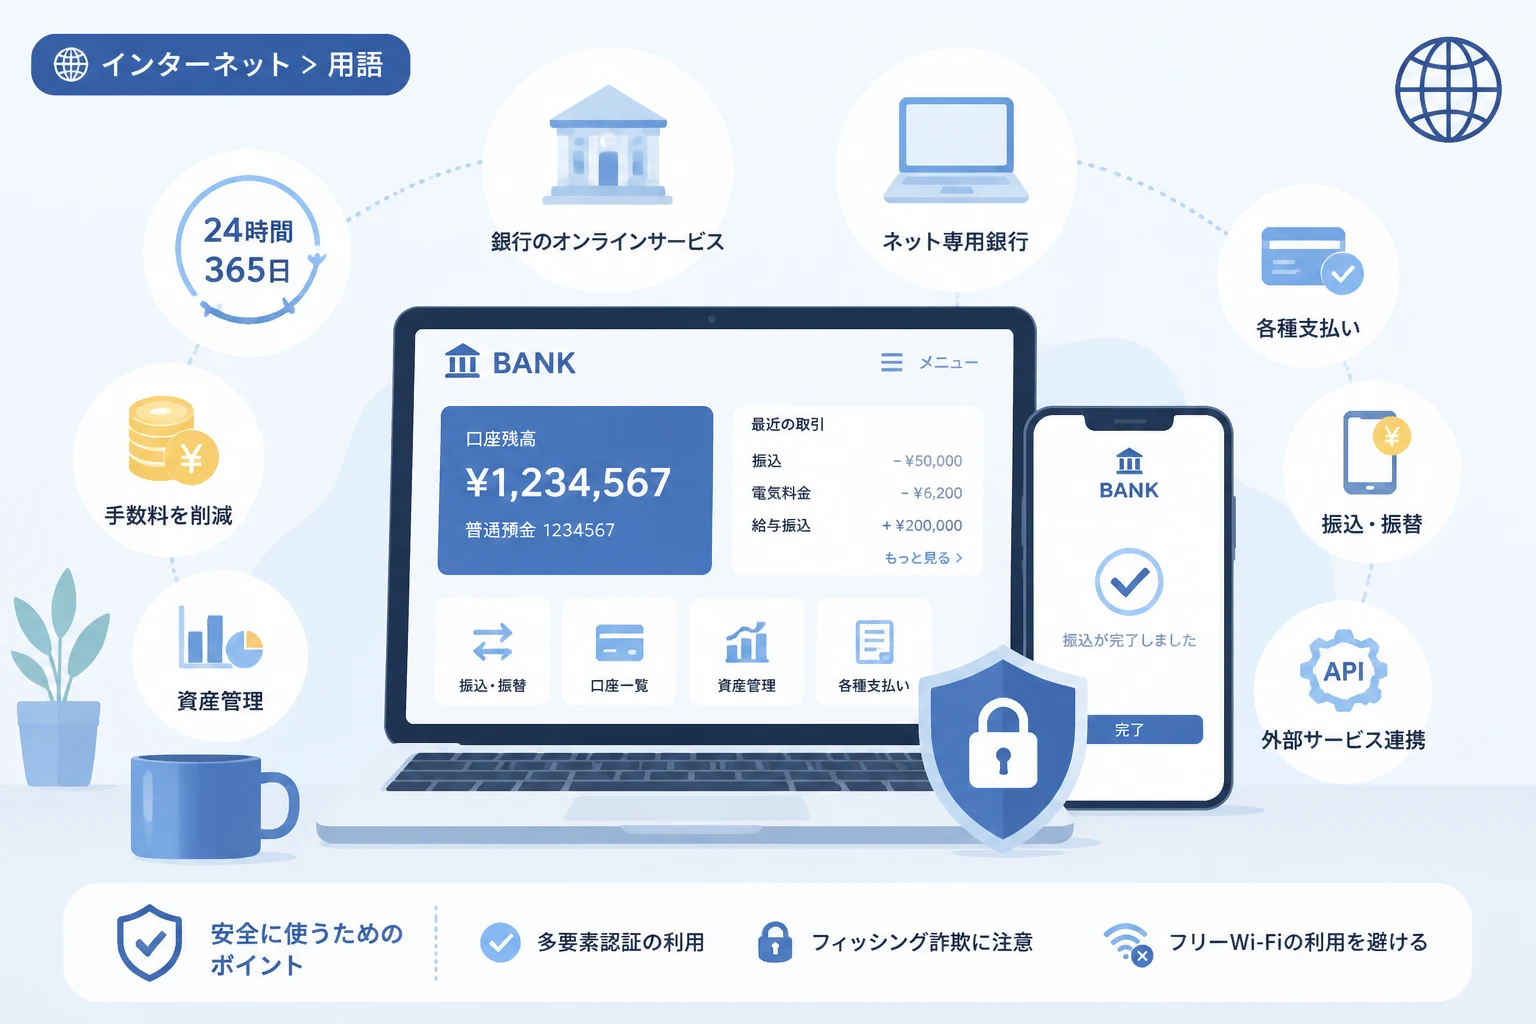
インターネットバンキングは、現代の金融サービスにおいて欠かせないインフラストラクチャの一つとして定着しています。
パソコンやスマートフォンからいつでもどこでも銀行取引ができるこのサービスは、私たちの生活の利便性を劇的に向上させました。
かつては銀行の窓口やATMに直接足を運ぶことが当たり前でしたが、現在では手のひらの中にあるデバイス一つで、振り込みや残高照会、さらには投資信託の購入まで完結するようになっています。
本記事では、インターネットバンキングの基本的な定義から、その背後で動く高度な仕組み、利用する上での大きなメリット、そして何より重要なセキュリティ対策について詳しく解説していきます。
インターネットバンキングの概要と定義
インターネットバンキングとは、金融機関が提供するサービスをインターネットを通じて利用する仕組みのことを指します。
一般的には、パソコンやスマートフォン、タブレットなどの端末を使い、ウェブブラウザや専用のモバイルアプリを介して銀行取引を行います。
このサービスは「オンラインバンキング」や「Webバンキング」と呼ばれることもありますが、基本的には同じ概念を指しています。
かつては大手銀行が顧客への付加サービスとして提供し始めたものでしたが、現在では地方銀行や信用金庫、さらには物理的な店舗を持たないネット専用銀行まで、ほぼすべての金融機関が提供しています。
デジタル化が進む現代において、インターネットバンキングは単なる補助的なツールではなく、メインの取引手段としての地位を確立しました。
インターネットバンキングの種類
インターネットバンキングを提供している銀行には、大きく分けて二つの形態が存在します。
店舗を持つ銀行のインターネットサービス
一つは、三菱UFJ銀行や三井住友銀行、みずほ銀行といったメガバンクや、各地の地方銀行が提供するサービスです。
これらの銀行は物理的な店舗や自社ATMを全国に展開しており、対面での相談とインターネットでの利便性を併用できるのが特徴です。
インターネットバンキングを利用することで、窓口の営業時間外でも振込予約などが可能になります。
店舗を持たないネット専用銀行(ネット銀行)
もう一つは、楽天銀行や住信SBIネット銀行、PayPay銀行のように、物理的な店舗をほとんど持たない「ネット専用銀行」です。
これらの銀行は店舗運営のコストがかからない分、振込手数料が安く設定されていたり、預金金利が高めに設定されていたりする傾向があります。
取引のすべてがオンラインで完結することを前提に設計されているため、スマートフォンアプリの操作性が非常に優れていることが多いのも特徴です。
インターネットバンキングの仕組み
インターネットバンキングが安全かつ迅速に機能するためには、高度な情報通信技術と堅牢なシステム構成が不可欠です。
利用者がスマートフォンで「振込」ボタンを押した際、裏側では複数のサーバーやデータベースが瞬時に通信を行っています。
通信の暗号化技術
インターネットバンキングでの通信は、常に第三者による盗聴や改ざんを防ぐために暗号化されています。
現在、主要な銀行では「TLS(Transport Layer Security)」という暗号化プロトコルが標準的に採用されています。
これにより、利用者のIDやパスワード、取引内容などの重要なデータは、送信される瞬間に複雑な符号へと変換され、銀行のサーバーに到達するまで解読できない状態に保たれます。
ブラウザのURL欄に表示される鍵マークは、この通信が正しく保護されていることを示す一つの指標となっています。
本人認証の多層構造
インターネットバンキングでは、本人以外の第三者が不正にアクセスすることを防ぐため、多層的な認証が行われます。
基本的なログインIDと固定パスワードに加え、取引実行時には別の認証手段が求められるのが一般的です。
例えば、その時一度だけ有効な「ワンタイムパスワード」や、スマートフォンの生体認証(指紋・顔認証)などが活用されています。
このような仕組みを「多要素認証(MFA)」と呼び、万が一パスワードが流出したとしても、即座に不正送金が行われるのを阻止する役割を果たしています。
勘定系システムとの連携
インターネットバンキングの画面で表示される残高情報は、銀行の心臓部である「勘定系システム」とリアルタイムで同期されています。
利用者が操作を行うウェブサーバーと、銀行内部の基幹システムは、厳重なファイアウォールで仕切られた状態でデータのやり取りを行います。
この高度な連携により、24時間365日、常に最新の資産状況を把握することが可能になっているのです。
インターネットバンキングの主な機能
インターネットバンキングで利用できる機能は多岐にわたり、現在では窓口で行えることのほとんどがオンラインで完結します。
主な機能について、以下の表にまとめました。
| 機能カテゴリー | 具体的なサービス内容 |
|---|---|
| 基本照会 | 残高照会、入出金明細の確認、Web通帳の閲覧 |
| 決済・送金 | 他行宛振込、定額自動送金、Pay-easy(税金・料金払い込み) |
| 資産運用 | 定期預金の作成・解約、外貨預金、投資信託の売買、金(ゴールド)取引 |
| ローン・カード | カードローンの申し込み、住宅ローンの繰上返済手続き、クレジットカード連携 |
| 各種変更手続き | 住所変更、暗証番号の変更、利用限度額の設定変更 |
特に近年普及しているのが、「Pay-easy(ペイジー)」との連携機能です。
これにより、公共料金や自動車税、さらにはネットショッピングの代金を、請求書に記載された番号を入力するだけで即座に支払うことができます。
コンビニに行く手間すら省けるため、多忙な現代人にとって非常に利便性の高い機能と言えるでしょう。
インターネットバンキングを利用するメリット
インターネットバンキングを利用することには、時間的、経済的、そして管理上の大きなメリットがあります。
24時間365日、場所を問わず利用可能
最大のメリットは、銀行の営業時間を気にせずに済むことです。
深夜や早朝、祝日であっても、振込手続きや残高の確認が可能です。
また、自宅だけでなく外出先や移動中の電車内からでも操作ができるため、急な支払いや送金の必要が生じた際にも迅速に対応できます。
「銀行の長い待ち時間に悩まされることがなくなる」という点は、心理的なストレスの軽減にもつながります。
手数料が割安に設定されている
多くの金融機関において、窓口やATMでの振込よりも、インターネットバンキング経由の振込手数料が安く設定されています。
銀行側としても、人件費や店舗維持費がかからない分を顧客に還元できる仕組みとなっているからです。
特にネット専用銀行では、「月に数回まで振込手数料無料」といった特典を設けていることも多く、賢く利用することで年間数千円から数万円の節約になることもあります。
リアルタイムな資産管理と自動化
紙の通帳の場合、記帳をしなければ最新の残高が分かりませんが、インターネットバンキングならログインするだけで瞬時に明細を確認できます。
また、家計簿アプリと連携させることで、複数の銀行口座を一括管理することも容易です。
毎月の家賃や仕送りなどを自動で振り込む「定額自動送金サービス」を活用すれば、振込忘れの心配もありません。
デジタルデータの利点を活かした効率的な資金管理は、インターネットバンキングならではの強みです。
利用上の注意点とデメリット
多くのメリットがある一方で、インターネットバンキング特有の注意点やデメリットも存在します。
システムメンテナンスによる停止
銀行のシステムは定期的にメンテナンスを行う必要があり、その期間中はサービスが利用できなくなります。
大型連休中などに長期間サービスが停止することもあるため、重要な支払いは早めに済ませておくといった計画的な利用が求められます。
インターネット環境への依存
当然ながら、通信環境が不安定な場所では利用することができません。
また、利用者のスマートフォンの故障や紛失、バッテリー切れなどの際にも取引が行えなくなります。
特にスマートフォンでの二段階認証を必須としている場合、デバイスの紛失はサービスへのアクセス遮断に直結するため注意が必要です。
顧客対応の制限
ネット専用銀行の場合、窓口で直接担当者に相談することができません。
トラブルが発生した際や、複雑なローン相談を行いたい場合には、電話やチャットでのやり取りが中心となります。
対面での手厚いサポートを重視する利用者にとっては、物足りなさや不安を感じる場面があるかもしれません。
安全な利用方法とセキュリティ対策
インターネットバンキングを利用する上で最も重要なのが、セキュリティ意識を持つことです。
銀行側も万全の対策を講じていますが、利用者の不注意によって被害に遭うケースが後を絶ちません。
フィッシング詐欺への警戒
銀行を装った偽のメールやSMSを送りつけ、偽のログインサイトへ誘導してIDやパスワードを盗み出す「フィッシング詐欺」が急増しています。
「お客様の口座が凍結されました」「不正なログインがありました」といった緊急性を煽るメッセージには、決して安易に反応してはいけません。
必ず正規のアプリや、あらかじめ登録しておいたブラウザのお気に入りからサイトへアクセスする習慣をつけましょう。
二段階認証・多要素認証の活用
ログインパスワード以外に、もう一段階の認証ステップを必ず設定してください。
多くの銀行では、以下のいずれかの方法が提供されています。
- ワンタイムパスワードアプリ:30秒ごとに更新される使い捨てのパスワードを生成するアプリ。
- ハードウェアトークン:パスワードを表示する専用の小型デバイス。
- 生体認証:指紋や顔情報を利用して本人確認を行う方法。
これらを設定しておくことで、仮にパスワードが流出したとしても、物理的なデバイスを持つ本人でなければ取引を完了させることができなくなります。
フリーWi-Fiでの利用を避ける
カフェや駅などで提供されている公共のフリーWi-Fiは、通信内容が傍受されるリスクがあります。
インターネットバンキングを利用する際は、キャリアのモバイル通信(4G/5G)を使用するか、信頼できる自宅のWi-Fiを使用するようにしてください。
「重要な金融取引は、不特定多数が利用する回線では行わない」というのが鉄則です。
利用限度額の設定変更
万が一の不正送金被害を最小限に抑えるため、1日あたりの振込限度額を必要最小限に設定しておくことも有効な対策です。
大きな金額を振り込む必要がある時だけ一時的に上限を上げ、普段は低めに設定しておくことで、被害額を限定させることができます。
近年のトレンド:オープンバンキングとAPI連携
インターネットバンキングは現在、単体での利用を超えて、他のサービスと連携する「オープンバンキング」の時代へと突入しています。
これを支えているのが「API(Application Programming Interface)」という技術です。
銀行が外部のサービス事業者に対してセキュアな接続口を提供することで、利用者は銀行アプリを開かなくても、家計簿ソフトや決済アプリから直接口座情報を参照したり、支払いを実行したりできるようになりました。
例えば、法人の現場では、会計ソフトと銀行口座をAPIで接続することで、入金確認を自動化し、経理業務の効率を飛躍的に向上させています。
また、組み込み型金融(Embedded Finance)の進展により、ショッピングサイトの決済手段として銀行口座が直接組み込まれるケースも増えています。
このように、インターネットバンキングは私たちの生活のあらゆるシーンに「見えない形」で溶け込み始めています。
まとめ
インターネットバンキングは、時間や場所に縛られずに銀行取引を可能にする、極めて利便性の高いサービスです。
手数料の安さやリアルタイムでの資産確認など、従来の対面サービスにはない数多くのメリットを備えています。
一方で、ネットワークを介した取引である以上、セキュリティ上のリスクは常にゼロではありません。
二段階認証の活用やフィッシング詐欺への警戒といった、利用者側での基本的な対策を怠らないことが大切です。
最新のテクノロジーを正しく理解し、安全に活用することで、日々の資金管理をよりスマートで快適なものに変えていきましょう。
これからの時代、インターネットバンキングを使いこなすことは、個人のデジタルリテラシーだけでなく、資産を守るための必須スキルとなっていくでしょう。