エレクトロニックバンキング(EB)という言葉は、現代の企業活動において欠かせない金融インフラの一つとして定着しています。
デジタル技術の進化に伴い、銀行の窓口に足を運ぶことなく、オフィスのデスクからあらゆる資金管理を行える環境が整いました。
本記事では、エレクトロニックバンキングの定義から、インターネットバンキングとの違い、具体的な仕組みや導入メリットまでを詳しく解説します。
企業の経理担当者やIT部門の方にとって、業務効率化を実現するための重要な知識となるでしょう。
エレクトロニックバンキング(EB)の基礎知識
エレクトロニックバンキングとは、通信回線やコンピュータネットワークを通じて銀行取引を行うサービスの総称です。
一般的には「EB(イービー)」という略称で呼ばれることが多く、主に法人や個人事業主向けの決済インフラを指します。
古くは電話回線を用いたファクシミリ振込や、専用端末を使ったデータ伝送から始まりました。
現在ではインターネットの普及により、専用ソフトやブラウザを用いた高度な資金管理が可能になっています。
エレクトロニックバンキングは、単なる「振込の電子化」にとどまらず、企業の財務戦略を支える重要な基盤としての役割を担っています。
特に、複数の金融機関との取引を一元管理できる点は、ビジネスシーンにおいて非常に大きな価値を持ちます。
EBとインターネットバンキングの違い
「エレクトロニックバンキング」と「インターネットバンキング」は混同されやすい言葉ですが、その定義には違いがあります。
広義の意味では、インターネットバンキングもエレクトロニックバンキングの中に含まれる一つの形態です。
しかし、実務上の区分としては、主に個人や小規模事業者がブラウザから利用するものを「インターネットバンキング」、中堅以上の企業が専用ソフト等で大量のデータを処理するものを「EB」と呼ぶ傾向があります。
以下の表に、一般的な法人向けEBと個人向けインターネットバンキングの主な違いをまとめました。
| 比較項目 | エレクトロニックバンキング(法人向EB) | インターネットバンキング(主に個人・小規模) |
|---|---|---|
| 主な利用者 | 中堅・大企業、経理部門 | 個人、個人事業主、小規模法人 |
| 主な接続方法 | 専用ソフト、VALUX、閉域網、インターネット | Webブラウザ、スマートフォンアプリ |
| 処理能力 | 大量の振込データを一括で送受信可能(全銀フォーマット) | 画面上での個別入力や少数のCSVアップロード |
| 会計連携 | ERPや会計ソフトとの高度なデータ連携が可能 | 手動での明細取り込みが中心 |
| 利用料金 | 月額利用料が高めに設定されることが多い | 無料、または比較的安価な月額料 |
EBは、大量の決済を正確かつ迅速に処理することを目的としているため、システム構成がより堅牢で専門的になっています。
一方、インターネットバンキングは利便性と汎用性に特化しており、場所を選ばず利用できる点が特徴です。
エレクトロニックバンキングの主なサービス内容
エレクトロニックバンキングが提供するサービスは、大きく分けて「データ伝送サービス」「照会・通知サービス」「資金移動サービス」の3つに分類されます。
データ伝送サービス
データ伝送サービスは、企業が作成した大量の振込データを一度に銀行へ送信する機能です。
総合振込、給与・賞与振込、口座振替依頼などがこれに該当します。
全銀協(一般社団法人全国銀行協会)が定めた標準フォーマットである全銀フォーマットを使用するのが一般的です。
これにより、会計ソフトで作成した振込データをそのまま銀行システムへ流し込むことができます。
数千人単位の従業員を抱える企業であっても、一人ひとりの振込先を手入力する必要がなくなり、業務負担が劇的に軽減されます。
照会・通知サービス
自社の口座残高や入出金明細をリアルタイムで確認できるサービスです。
前日の最終残高だけでなく、当日のリアルタイムな入金状況を把握できるため、売掛金の回収管理(消込業務)に非常に有効です。
また、入金があった際に即座に通知を受け取る設定も可能なため、迅速なビジネス判断を支援します。
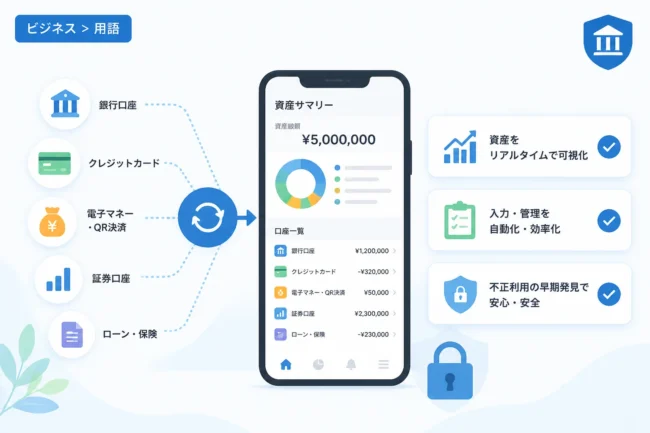
最近では、複数の銀行口座情報を一つの画面でまとめて確認できる「マルチバンク対応」のサービスも普及しています。
資金移動サービス
指定した口座から別の口座へ資金を移動させる、いわゆる「振込・振替」をオンライン上で行う機能です。
データ伝送とは異なり、都度、振込先を指定して決済を行う場合に利用されます。
また、税金や公共料金の支払いを行える「Pay-easy(ペイジー)」との連携も、このサービスの一部として提供されています。
エレクトロニックバンキングの仕組みと通信プロトコル
EBを利用するためには、企業側のコンピュータと銀行側のシステムを結ぶ通信環境が必要です。
従来は「全銀手順」と呼ばれるモデムを用いたアナログ通信が主流でしたが、現在はより高速で安全なネットワークへと移行しています。
VALUX(バリュックス)の役割
現在のEBにおいて重要な役割を果たしているのが、NTTデータが提供するVALUXという端末認証サービスです。
VALUXは、インターネット回線を利用しながらも、接続する端末を厳密に特定することで高いセキュリティを実現します。
一つのVALUX契約で複数の銀行と通信できるため、企業側は銀行ごとに個別の回線を引く必要がありません。
従来の専用線接続に比べてコストを抑えつつ、高い信頼性を確保できるため、多くの企業で採用されています。
Anser-HTと全銀TCP/IP手順
EBの通信プロトコルには、用途に合わせていくつかの種類が存在します。
Anser-HT(アンサーエイチティー)は、主にパソコンソフトを用いて銀行と通信するための仕組みです。
一方、全銀TCP/IP手順は、ホストコンピュータ同士で大量のデータを一括送信するために設計されています。
近年では、インターネット技術をベースとした「全銀EDIシステム(ZEDI)」により、振込データに様々な情報を添付できるXML電文の活用も始まっています。
企業がエレクトロニックバンキングを導入する5つのメリット
EBの導入は、単なる事務作業のデジタル化以上の大きなメリットを企業にもたらします。
1. 経理業務の劇的な効率化
銀行の窓口に並ぶ時間や、紙の振込依頼書を作成する手間が一切なくなります。
会計ソフトから出力したデータをそのまま取り込めるため、データの二重入力を排除できます。
2. 人的ミスとリスクの削減
手書きや手入力による振込先の入力ミスは、誤送金や遅延の原因となります。
EBを活用することで、マスター登録された正確なデータに基づいた処理が可能になり、人的エラーを最小限に抑えられます。
3. キャッシュマネジメントの高度化
複数の銀行口座の残高をリアルタイムで一元管理できるため、資金効率が向上します。
余剰資金の運用や不足資金の調達をタイムリーに行えるようになり、財務基盤の強化につながります。
4. 振込手数料のコストダウン
多くの金融機関では、窓口やATMでの振込に比べ、EBを利用した振込手数料を安価に設定しています。
月間の振込件数が多い企業であれば、手数料の差額だけでシステムの利用料金を十分に賄うことができます。
5. ガバナンスと内部統制の強化
「誰が承認し、誰が実行したか」という操作ログがシステムに残るため、不正送金の防止に役立ちます。
作成者と承認者を分ける「二重承認(ダブルチェック)」の機能も標準装備されており、内部統制の観点からも推奨されます。
EB導入における注意点とセキュリティ対策
EBは非常に便利なツールですが、導入にあたってはセキュリティ面での配慮が不可欠です。
近年、法人向けバンキングを狙ったサイバー攻撃が増加しており、適切な防衛策を講じる必要があります。
認証情報の厳重な管理
ログインIDやパスワード、証明書が格納されたICカードなどは、物理的・論理的に厳重に管理しなければなりません。
パスワードの定期的な変更や、安易な文字列の使用を避けることは基本中の基本です。
多要素認証の活用
ワンタイムパスワードや生体認証など、複数の認証手段を組み合わせることで、第三者による不正アクセスを困難にします。
多くの金融機関が提供している「ハードウェアトークン」は、物理的なデバイスを用いるため非常に強力な対策となります。
ウイルス対策ソフトの導入
EBを利用する端末は、最新のウイルス定義ファイルを適用したセキュリティソフトで保護する必要があります。
また、銀行が推奨する「バンキング専用のセキュリティソフト(PhishWallなど)」を導入することも検討してください。
不正操作を防止する運用ルールの策定
システム的な対策だけでなく、「振込操作は専用のPCで行う」「使用しないときはICカードを抜く」といった運用ルールの徹底も重要です。
また、万が一の被害を最小限に抑えるために、1日あたりの振込限度額を必要最小限に設定しておくことも有効な対策です。
エレクトロニックバンキングの最新トレンド
EBの世界にも、DX(デジタルトランスフォーメーション)の波が押し寄せています。
API連携の普及
従来の全銀手順や専用ソフトに代わり、銀行が提供する銀行APIを通じて、クラウド会計ソフトと直接通信する手法が増えています。
API連携により、ユーザーは銀行システムを意識することなく、普段使っている業務ソフトの画面から直接振込や残高確認が行えるようになります。
クラウド型CMSの登場
自社でサーバーや専用ソフトを保有せず、ブラウザ上で高度な資金管理ができるクラウド型CMS(キャッシュ・マネジメント・システム)も注目されています。
国内外のグループ会社の資金移動を自動化するなど、グローバル展開する企業の財務管理を支援する機能が充実してきています。
まとめ
エレクトロニックバンキング(EB)は、企業の資金管理をデジタル化し、業務効率を最大化するための不可欠なツールです。
銀行窓口での手続きという物理的な制約から解放されるだけでなく、事務ミスの削減やコストダウン、さらには内部統制の強化といった多面的なメリットを享受できます。
VALUXや銀行APIといった新しい技術の登場により、その利便性と安全性は日々向上し続けています。
自社の事業規模や取引件数に最適なEBサービスを選択し、適切に運用することで、より強固な財務基盤を構築することができるでしょう。
本記事が、貴社のエレクトロニックバンキング活用の一助となれば幸いです。